

澳門創投觀察·系列(第3篇/共4篇):餐飲與商廚創業實戰 — 案例、預算與常見陷阱
承接第2篇《澳門餐飲投資前景》中談到的回本期(18–36 個月)與「廚房即產能中心」的結論,本篇把抽象數字落到實地。我們用兩個本地餐飲創業案例,拆解一份真正可用的開店預算,並點出五個最常令項目超支或延誤的陷阱。
對設備供應商與工程商而言,這些案例並不陌生 —— 捷能廚具設備有限公司在澳門承接酒店、連鎖餐飲與學校食堂項目時,反覆見到同一組變數決定成敗:前期規劃是否到位、合規是否一次做對、設備選型是否為營運效率服務。
本系列預告
- 第一篇(已完成):數字看創業生態 — 趨勢、產業與資金規模。
- 第二篇(已完成):澳門餐飲投資前景 — 回暖走勢、成本結構與回本期。
- 第三篇(本文):餐飲與商廚創業實戰 — 案例、預算與常見陷阱。
- 第四篇(下篇):智能、節能、綠色廚房設備如何成為融資加分項並提升長期回報。
1. 兩個實戰案例
以下案例為綜合多個本地項目的典型化描述,數字為常見區間之示意,僅供創業者建立規模感;實際預算請以自身項目與報價為準。
案例 A — 社區茶餐廳(約 60 座,高周轉平價模式)
總投資約 MOP 180–220 萬。業主看準社區常住客與早餐、午市高頻消費,核心訴求是「爐具產能 + 出餐動線」。前期為壓低預算,排煙罩覆蓋距離與風管按最低標準做,結果開業前消防與市政署驗收未過,停業整改近三週,損失的營業額遠高於當初省下的合規費用。這正是第2篇所說「合規與牌照相關支出不可壓縮」的真實寫照。
案例 B — 酒店內精品火鍋/特色餐飲(約 100 座,品牌驅動)
總投資約 MOP 450–600 萬。業主以青年及文化類基金補足品牌形象支出,再以中小企信貸覆蓋裝修與設備,資金組合與第1篇所述邏輯一致。關鍵決策是引入具能耗監控的智能爐具與節能冷藏,雖設備溢價約 8–12%,但預期回本期仍落在 24 個月附近,且運作數據可直接用於後續科技類資助申請。
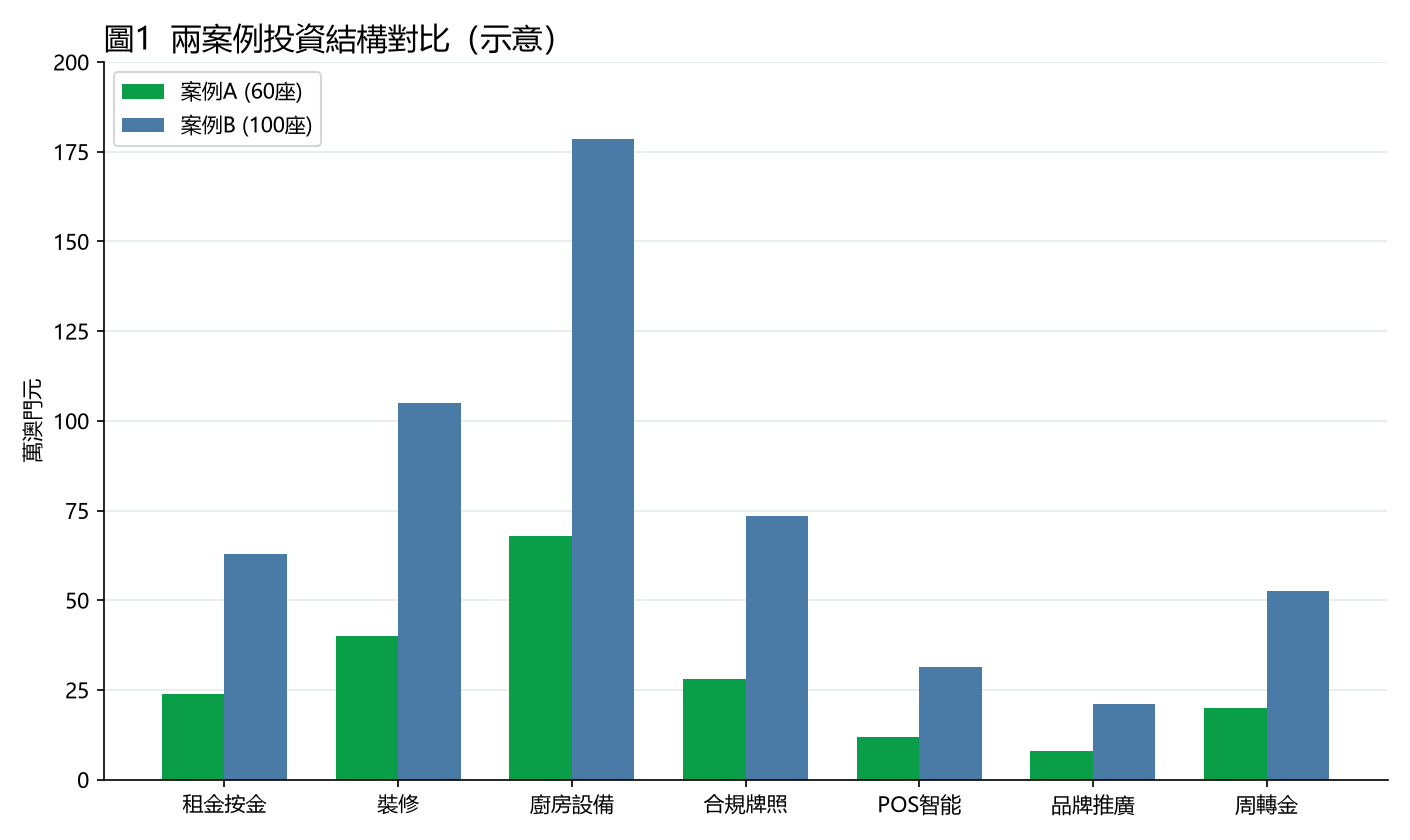
圖1 — 兩案例投資結構對比(示意)。數據為典型區間之示意,僅供參考。
2. 一份可用的開店預算表
不論規模,一份能拿去申請資助、也能拿來控成本的預算,至少要拆出以下項目:
| 項目 | 典型佔比(中型餐廳) | 備註 |
|---|---|---|
| 租金按金及前期 | 約 12% | 通常為 2–3 個月租金 |
| 裝修及間隔 | 約 20% | 含水電基礎 |
| 廚房設備 | 約 34% | 最大單項,影響長期營運成本 |
| 合規與牌照(風管/燃氣/消防/排煙) | 約 14% | 硬性門檻,不可壓縮 |
| POS 及智能系統 | 約 6% | 可對齊科技基金 |
| 品牌及開業推廣 | 約 4% | 可對齊青年/文化基金 |
| 營運周轉金 | 約 10% | 切勿挪用買設備 |
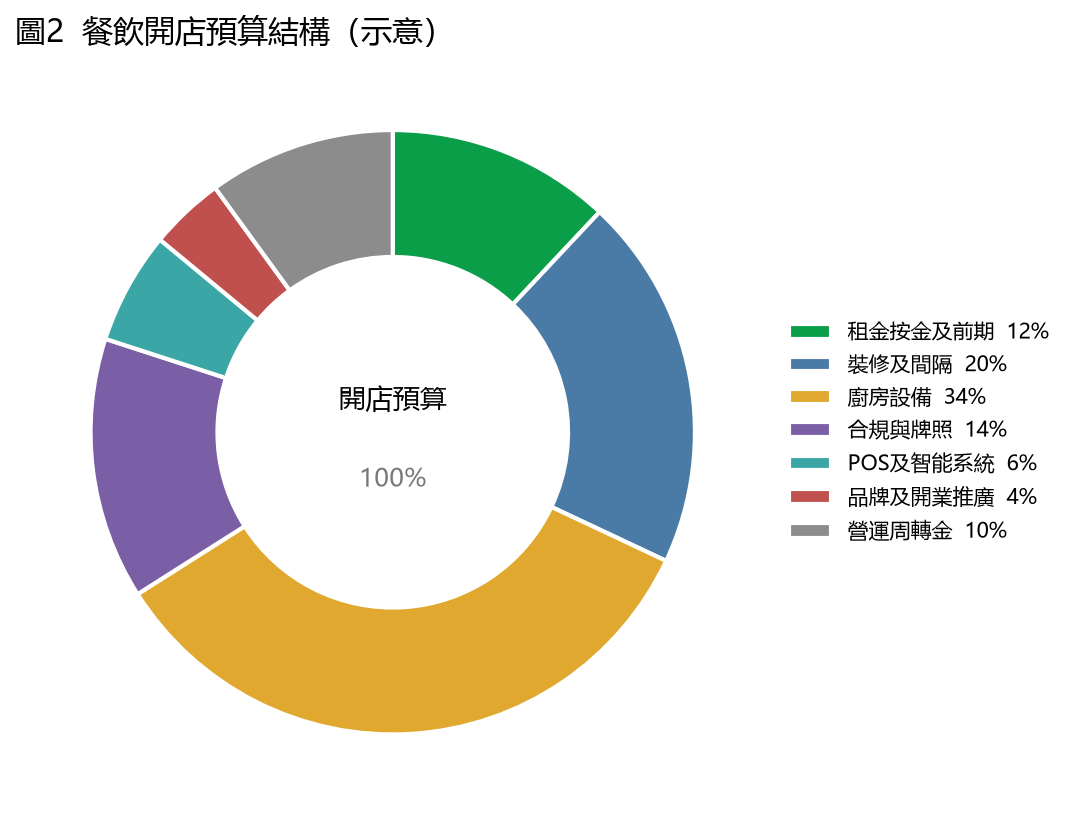
圖2 — 餐飲開店預算結構(示意)。數據為市場典型區間之示意,僅供參考。
3. 常見陷阱:五個令項目超支或延誤的坑
- 陷阱一:合規成本被低估。排煙罩覆蓋距離需超出工作檯外緣至少 20 公分、風管須通過測漏、燃氣安裝須由註冊承辦商施工。前期為省錢而妥協,後期返工成本往往翻倍。
- 陷阱二:動線規劃失當。許多店的出餐瓶頸不在前廳而在廚房內部 —— 備料、烹調、出餐動線交錯,產能上限被卡死,座位再多也轉不動。
- 陷阱三:設備只看採購價。忽略能耗與維修頻率,三年後的電費、燃氣費與維修費,往往高於當初省下的差價。設備是長期資產,不是一次性開支。
- 陷阱四:周轉金挪用買設備。把本應留作營運的現金拿去升級設備,開業後現金流緊張,撐不到回本點。設備分期或租賃是留住周轉金的常見做法。
- 陷阱五:牌照申請與工程不同步。等到裝修完成才發現不合規,不僅工期翻倍,還可能影響資助撥款時點。合規設計應與工程同時啟動。
4. 下期預告:第四篇 — 設備如何成為融資加分項
案例 B 中提到的「智能爐具與節能冷藏」並非單純升級,而是把設備從成本轉化為資產的關鍵。下一篇,我們將聚焦最後一題:智能、節能、綠色廚房設備,如何同時成為融資申請的加分項,並在長期營運中提升回報。
結語
餐飲與商廚創業,勝負往往在開店前的規劃階段就大致底定。一份嚴謹的預算、一次到位的合規設計、以及為營運效率服務的設備選型,比任何事後補救都更划算。捷能廚具設備有限公司將在本系列最後一篇,繼續分享來自第一線的觀察,協助創業者把資金轉化為真正能運作、能賺錢的廚房。